旅行、外食、こんなにお金使って大丈夫? お金の不安が減った、わが家の家計管理
家族旅行に、誕生日のプレゼント。ちょっとした外食も楽しみたい。
でも、お金を使うときに、こんなことを考えていました。
「旅行でこんなに使ったけど、大丈夫かな?」
「今楽しんで、子どもの学費が足りなくならないかな?」
わが家は、夫の収入を中心に子ども2人を育てている家庭です。お金を使うたび、将来の貯蓄が足りるのか、ぼんやりした不安がありました。
そこで始めたのが、今の家計と将来のお金を確認して、楽しむためのお金を先に分けること。
今回は、わが家で続けている家計管理を紹介します。
まずは「何にいくら使っているか」を知る
最初に取り組んだのは、家計簿をつけることでした。
実は、手書きの家計簿は妻も私も続きませんでした。記録する手間がかかるし、忘れると、さかのぼって書くのがイヤになってしまって…。
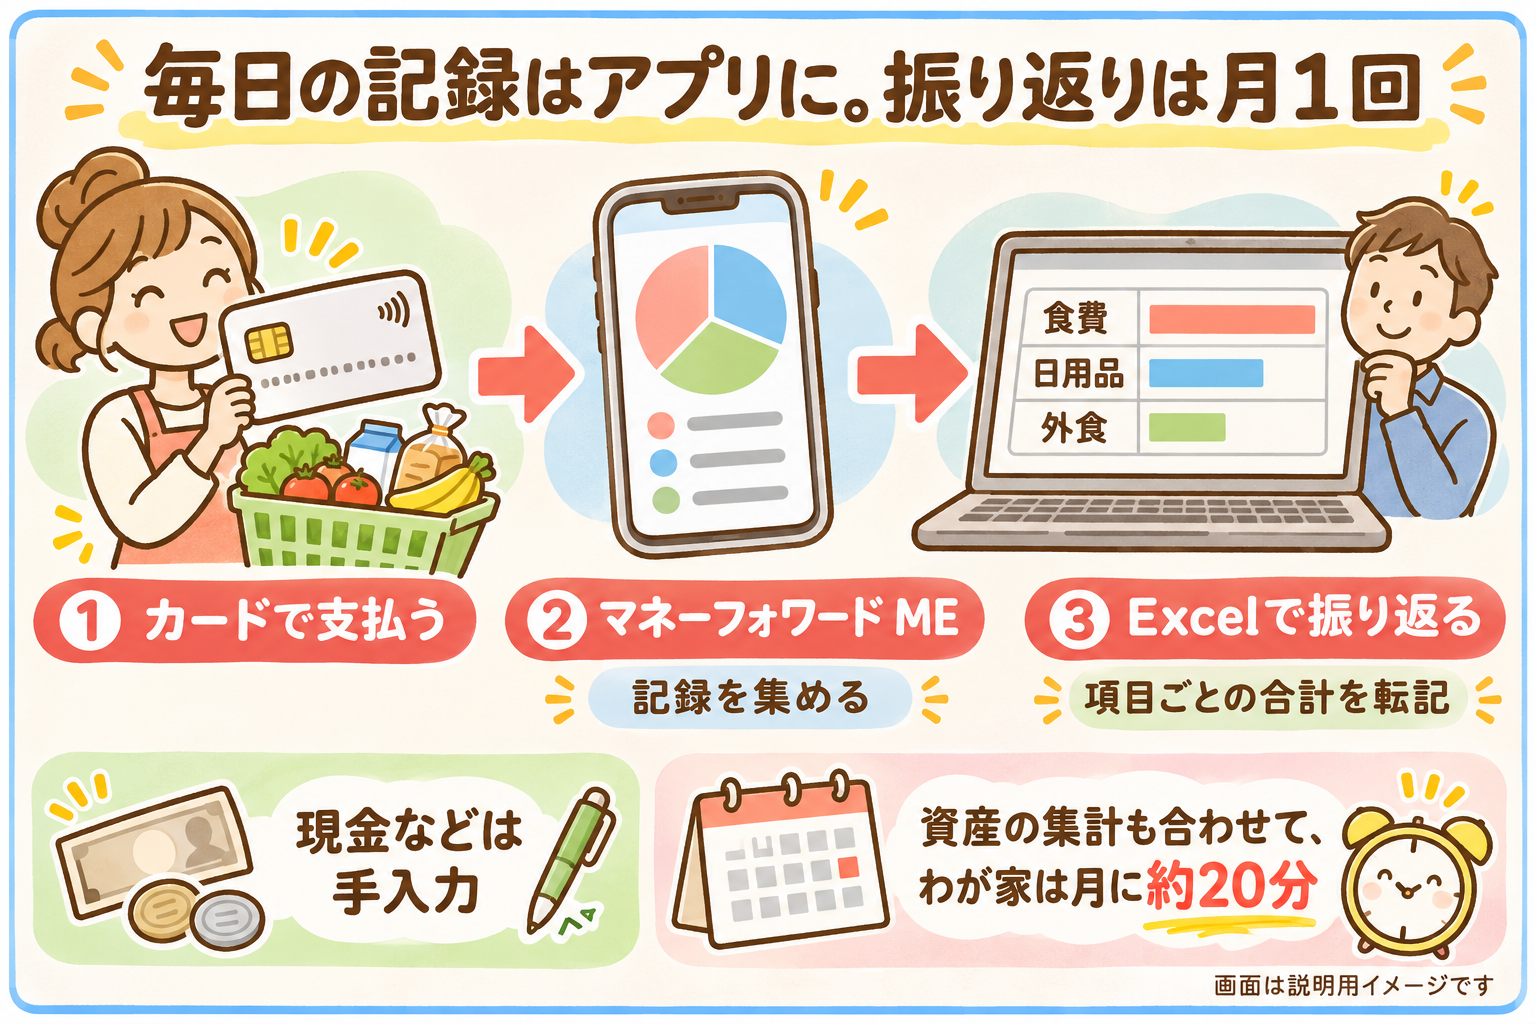
今は、生活費の支払いをなるべくクレジットカードにまとめて、マネーフォワード MEで記録しています。
毎日の支払いを一件ずつ書かなくてよくなったので、続けやすくなりました。現金で支払った分などは、手動で追加しています。
さらに、月に一度、食費や日用品などの項目ごとの合計をExcelに転記しています。支払いを一件ずつ写すわけではなく、資産の集計も合わせて、だいたい20分くらいです。
「今月は何に使ったかな?」
「貯蓄はどれくらい残せたかな?」
私にとっては、記録した家計簿を見返す時間になっています。
「将来、どんな出費があるか」も考えてみた
毎月の支出がわかっても、将来のお金の不安は残りました。
そこで、簡単なライフプランを作りました。
今の手取り収入をもとに、子どもたちの進学でかかるお金、大学費用、車の買い替え、老後の年金などを入れて、これからのお金の流れを考えたんです。
もちろん、将来の収入や支出を正確に当てることはできません。それでも、いつごろ、何のためにお金が必要になるのかを並べると、漠然としていた不安が整理できました。
わが家では、まず子どもたちの大学費用にめどをつけ、その先の老後資金も考えながら、貯蓄や運用を続ける方針です。
旅行やプレゼントのお金は、使う前に分けておく
家計を確認したうえで、わが家では「毎年、旅行にこれくらい使おう」と予算を決めています。
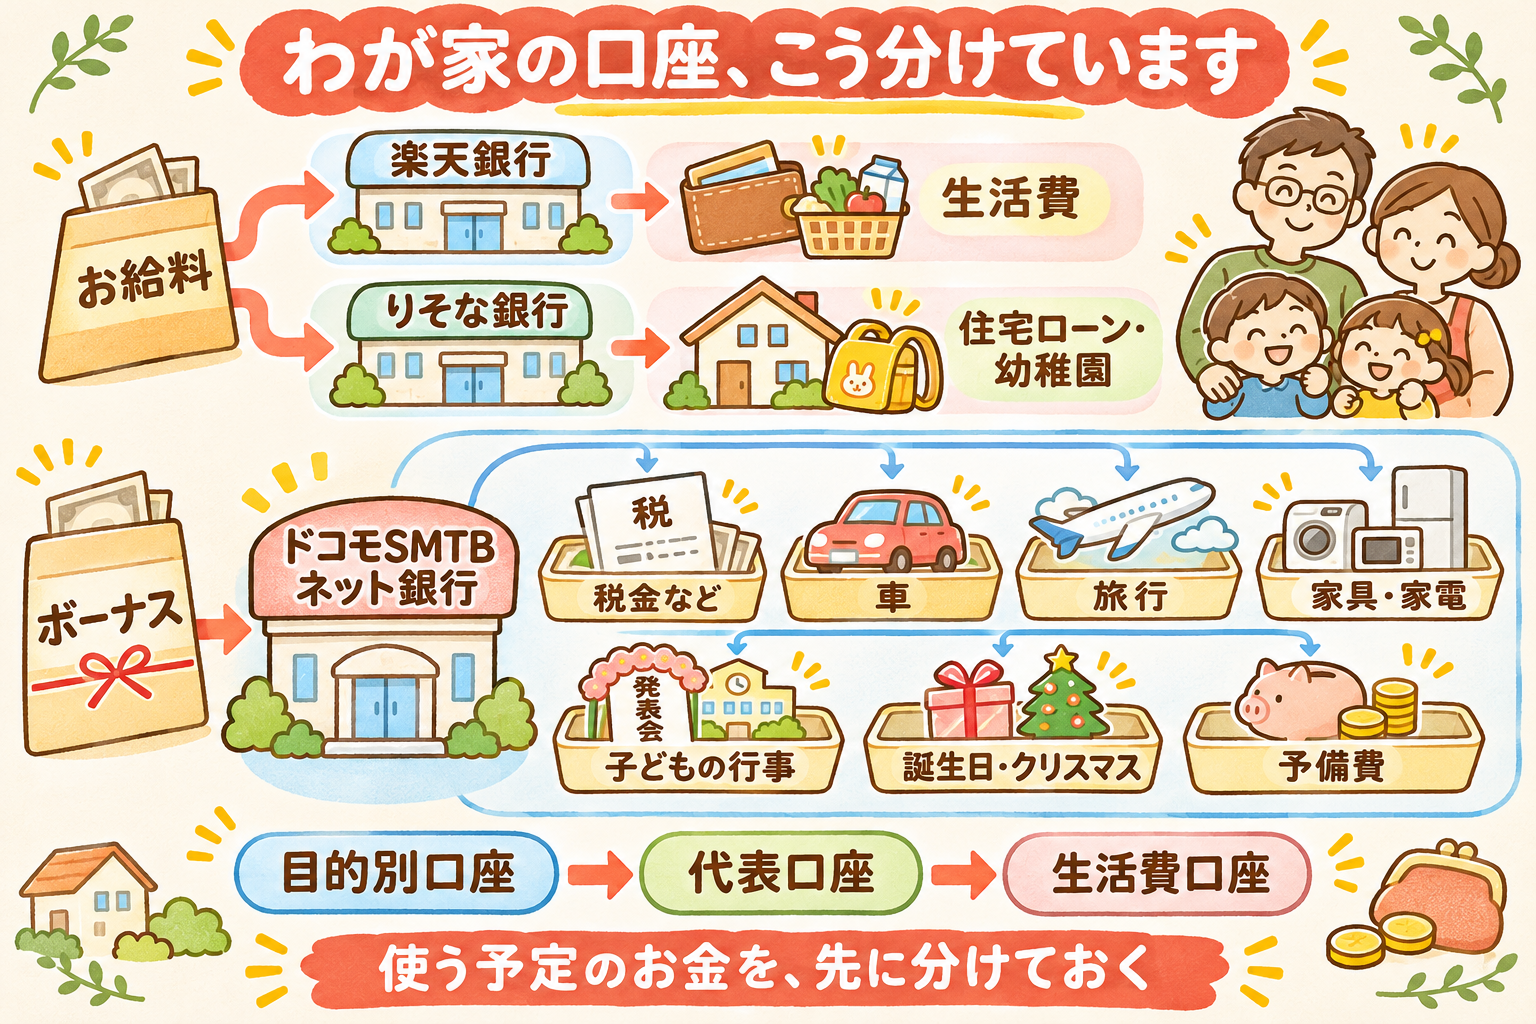
そのお金は生活費と一緒にせず、ボーナスが入る半年に一度、目的別に分けています。
分けているのは、こんなお金です。
- 固定資産税や自動車税など、毎年かかる費用
- 家具・家電の買い替え費用
- 旅行のお金
- 誕生日やクリスマスのプレゼント・外食費
- 緊急予備費
ポイントは、旅行やお祝いも、あらかじめ家計の予定に入れること。
使うときは、分けておいたお金を生活費の口座へ移します。
以前のように「今月、こんなにお金が出ていった!」と戸惑うことが減りました。
お金を増やすために、家計の仕組みも整えた
楽しむお金を確保する一方で、毎月の固定費も見直してきました。
携帯電話の契約、保険、サブスクなどを確認し、わが家に必要なものを選び直しました。使わない銀行口座やカードも整理して、管理の手間を減らしています。
また、生活防衛費や近い将来使う予定のお金を分けて、残りのお金の一部を長期の資産形成に回しています。
運用では資産が減ることもあるので、旅行や学費など、使う時期が近いお金まで投資に回さないようにしています。
日々の支出を把握する。固定費を見直す。将来使うお金を分ける。
こうした工夫を重ねながら、楽しむお金と、将来のためのお金を両方準備しています。
「使って大丈夫かな?」が「このために貯めていた」に変わった
家計管理を始めて、わが家にとって大きかったのは、お金を使うときの気持ちの変化でした。
旅行も、プレゼントも、家族との外食も、先に用意していたお金から出す。
そうすると、「こんなに使って大丈夫?」という不安より、「このために貯めていたんだから、楽しもう」と思えるようになりました。
家庭によって、必要なお金も、楽しみに使いたい金額も違います。
もし同じような不安があるなら、まずは「今年、何にお金を使って楽しみたいか」を一つ書き出してみませんか。その費用と時期を、今の家計と一緒に確認するところから始められます。
わが家も、家族の時間も、自分の楽しみも大切にできる家計を、少しずつ作っているところです。

コメント